Wenn der Klick verschwindet: Die neue Rolle von Affiliate & Partnerships im Zeitalter von AI Search
– von Anna Babajeva (Artefact) –
Jahrelang war der Klick die Währung des Affiliate-Marketings; im direkten und indirekten Sinne des Wortes. Er war Messpunkt, Abrechnungsgrundlage und „Machtinstrument“ zugleich. Dabei war der Klick nie das eigentliche Ziel: Entscheidend war und ist der Sale, zu dem er im besten Fall führt. Denn wie sagt(e) man so schön?
„Klicks sind zwar nicht alles, aber ohne Klicks ist alles nichts.”
Genau diese Währung wird gerade entwertet. Und das ist überhaupt keine schlechte, sondern eigentlich die beste Nachricht, die Partnerships seit einem Jahrzehnt bekommen hat.
Über den Autor
Anna Babajeva
Artefact
Anna Babajeva ist Senior Specialist Affiliate Marketing bei Artefact und begleitet Marken bei Aufbau, Steuerung und Weiterentwicklung (inter)nationaler Partnership-Programme. Ihr Schwerpunkt liegt auf Partnermodellen jenseits des klassischen Last Click – von Creator- und Community-Partnerschaften bis zu Card-Linked Offers und B2B-Ökosystemen. Sie ist in der Affiliate-Branche fest vernetzt, die sie lebt und liebt! Aktuell beschäftigt sie sich intensiv mit der Frage, wie AI Search die Wertschöpfung im Partnerships-Ökosystem verschiebt.
Die Zahlen sind unbequem, aber eindeutig
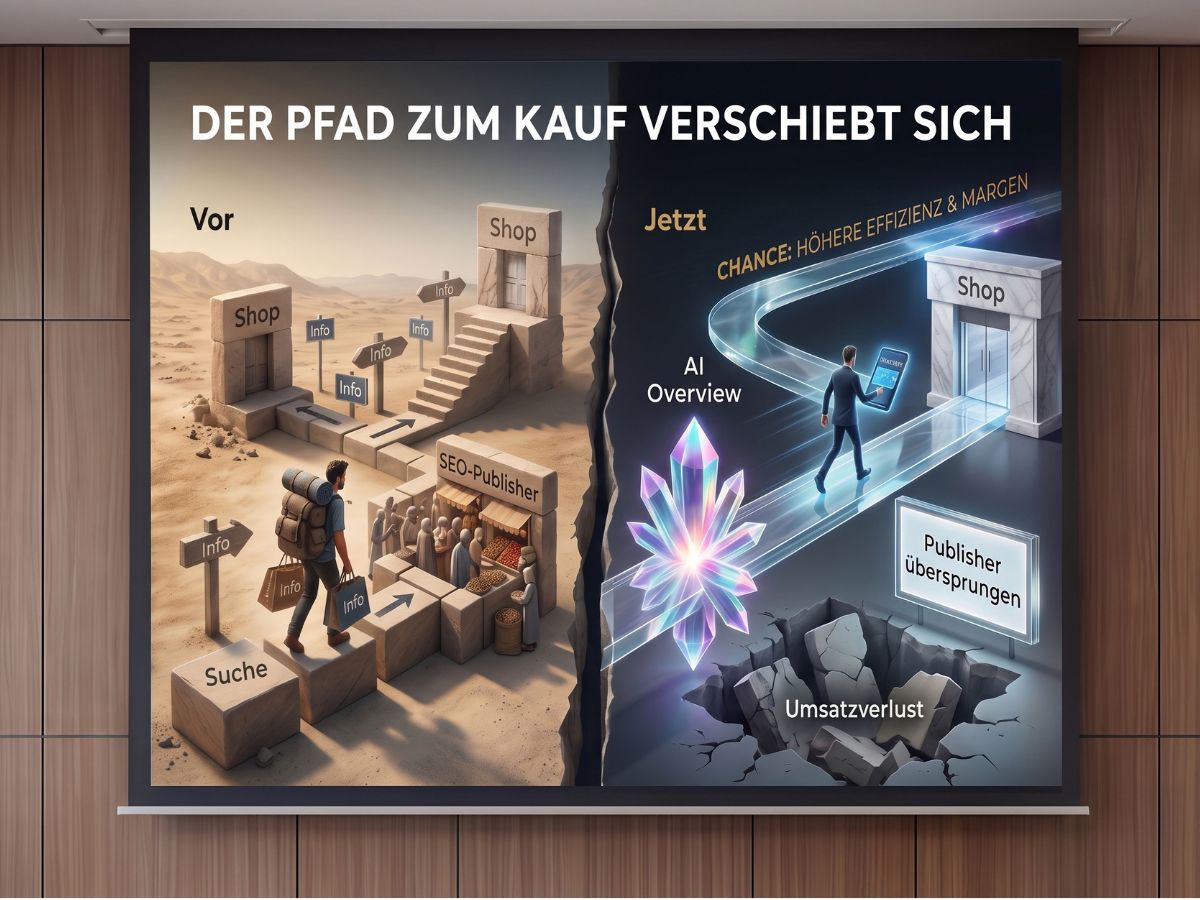
Seit AI Overviews und KI-gestützte Suchoberflächen zum Standard geworden sind, hat sich das Klickverhalten und in diesem Zuge auch die Search Journey strukturell verschoben. Mit der zunehmenden Verbreitung von AI Overviews und generell generativer Suche wird die klassische Google-Suche immer stärker von einer direkten Antwort- und Empfehlungslogik abgelöst. Nutzer bekommen relevante Informationen bereits innerhalb der Suchoberfläche und müssen dafür deutlich seltener auf eine (Publisher-) Werbefläche klicken. Erste aktuelle Studien zeigen entsprechend einen messbaren Rückgang der organischen Klicks und einen Anstieg von Zero-Click-Suchen.
Die Analyse von Seer Interactive
(siehe https://www.seo-kreativ.de/en/blog/google-ai-overviews-updates-2026-en/) dokumentierte für Suchanfragen mit AI Overview einen Einbruch der organischen CTR um rund 61 Prozent. Der Wert hat sich seitdem teilweise erholt, aber der Abstand bleibt: Suchanfragen mit AI Overview liefern dauerhaft rund ein Drittel weniger Klicks als solche ohne. Das Pew Research Center misst dasselbe Muster im tatsächlichen Nutzerverhalten: Die Klickwahrscheinlichkeit auf ein klassisches Suchergebnis halbiert sich, sobald eine KI-Antwort darüber steht. (siehe https://www.omnibound.ai/blog/google-ai-overviews-statistics)
Parallel wächst die andere Seite rasant: Besuche über AI-Search-Oberflächen legten im ersten Quartal 2026 um über 40 Prozent gegenüber dem Vorjahr zu. McKinsey berichtet, dass bereits 40 bis 55 Prozent der Konsument:innen KI-basierte Suche für Kaufentscheidungen nutzen.
Für klassische SEO-basierte Affiliate-Partner ist das besonders relevant, weil ihr bisheriges Geschäftsmodell stark auf genau diesem Klick basiert: Der Publisher investiert in Content, gewinnt über Google Sichtbarkeit und monetarisiert anschließend den Traffic über Affiliate-Links. Wenn der Nutzer die Information oder Produktempfehlung bereits in der AI Overview erhält, wird dieser klassische Pfad zunehmend verkürzt. Das sehen wir auch in der Branche: Im Affiliate Marketing werden AI, generative Suche und insbesondere der Rückgang von Google-Traffic durch AI Overviews mittlerweile als zentrale Trends und Herausforderungen wahrgenommen.
Wer diese Entwicklung als SEO-Problem behandelt, hat sie nicht verstanden. Es ist eine Verschiebung darüber, wo Kaufentscheidungen entstehen und damit eine Frage der Partnerstrategie!
Entscheidend ist künftig weniger die reine Fähigkeit, für ein Keyword zu ranken, sondern die Fähigkeit, in der neuen Search Journey als vertrauenswürdige Quelle, Marke oder Empfehlung aufzutauchen – auch dann, wenn der eigentliche Klick auf die Publisher-Seite ausbleibt.
Der eigentliche Denkfehler: Klick ist nicht gleich Wert
Die Panik in vielen Programmen speist sich aus einer Verwechslung. Der Klick war nie der Wert. Er war nur ein verfügbarer Beweis dafür, dass irgendwo Wert entstanden ist.
Last-Click-Attribution hat diesen Beweis über Jahre zur Realität erklärt. Das Ergebnis kennen wir alle: irgendwo überbewertete Gutschein- und Retargeting-Partner am Ende des Funnels, systematisch unterbewertete Content- und Creator-Partner am Anfang. Es geht / ging um ein Ökosystem, das misst, was messbar ist, aber nicht das, was wirkt.
AI Search zerstört diesen Messkomfort und zwingt uns damit zu der Frage, die wir längst hätten stellen sollen: Welcher Partner beeinflusst tatsächlich eine Kaufentscheidung?
Es gibt noch ein zweites, oft übersehenes Argument: Sprachmodelle beziehen ihre Produktantworten NICHT NUR aus Markenwebseiten, sondern auch aus redaktionellen Reviews, Vergleichsportalen, Communities und nutzergenerierten Quellen. Gerade bei Fragen nach Bewertung, Vergleich und konkreten Kaufempfehlungen liefern diese Drittquellen wichtigen Kontext, den reine Produkt- und Markeninformationen nicht abbilden. Schätzungen gehen davon aus, dass ein sehr großer Teil der Inhalte, aus denen LLMs Kaufempfehlungen speisen, aus genau dem Umfeld stammt, das wir Partnerships nennen. Anders formuliert: Das Affiliate-Ökosystem wird zunehmend zu einem Zitations- und Empfehlungsfundament der KI. Partner beeinflussen die Kaufentscheidung heute doppelt – direkt bei ihrer Audience und indirekt über die KI-Antwort.
Und genau hier entstehen neue Publisher-Modelle: Neben klassischen SEO-Publishern sehen wir zunehmend Commerce-, Creator-, Community- und datengetriebene Modelle sowie Publisher, deren Inhalte gezielt so aufgebaut sind, dass sie auch in AI-basierten Such- und Shopping-Erlebnissen als Quelle berücksichtigt werden. Gleichzeitig gewinnt die direkte Marken- und Empfehlungswirkung eines Publishers an Bedeutung.
Wer gewinnt: Partner mit eigenem Zugang zur Zielgruppe
Die neue Trennlinie verläuft nicht zwischen Partnermodellen, sondern entlang einer einzigen Frage: Besitzt der Partner den Zugang zur Zielgruppe selbst oder leiht er ihn sich bei Google?
Hier entstehen gleichzeitig neue und sehr interessante Chancen für die Publisher-Monetarisierung. Die Reichweite verschiebt sich zunehmend aus offenen, stark suchmaschinenabhängigen Umfeldern in kuratierte, geschlossene und transaktionsnahe Ökosysteme. Genau daraus ergeben sich für Affiliate neue Möglichkeiten, Zielgruppen direkter und relevanter zu erreichen.
Content Creators und Influencer gewinnen doppelt. Sie haben eine direkte Beziehung zur Audience, die kein Algorithmus kappen kann, und produzieren gleichzeitig genau die Erfahrungsinhalte, die KI-Systeme bevorzugt zitieren. Ein Creator-Review, das in ChatGPT als Quelle auftaucht, wirkt zweimal.
Closed Group Communities und Closed Shopping Groups sind die unterschätzteste Kategorie überhaupt. Geschlossene Gruppen, Foren, Corporate-Benefit-Plattformen und Employee-Programme operieren vollständig außerhalb der Suchlogik. Sie sind für KI unsichtbar und genau deshalb resilient. Wer hier präsent ist, konkurriert nicht mit einer generierten Antwort.
Statt Nutzer über generische Suchergebnisse zu erreichen, entsteht der Zugang über bereits bestehende Vertrauensbeziehungen und klar definierte Zielgruppen. Für Advertiser bedeutet das eine sehr relevante, kuratierte Reichweite und für Publisher eine neue Möglichkeit, diese Nähe zur Community zu monetarisieren. Dass Closed-User-Groups aktuell stark an Bedeutung gewinnen, zeigt auch die Entwicklung im internationalen Affiliate-Markt.
Loyalty- und Cashback-Partner sind von dieser Entwicklung grundsätzlich weniger betroffen; allerdings nicht als Kategorie, sondern dort, wo sie über einen eigenen Kundenzugang verfügen. Unter Druck gerät vor allem das reine Voucher-Modell, wenn es die primär bestehende Nachfrage abfängt und für den Abschluss auf externe Reichweitenquellen angewiesen ist.
Anders sieht es bei Loyalty- und Cashback-Ökosystemen mit eigener App, eigenem Login und wiederkehrender Nutzung aus. Sie haben einen direkten Zugang zum Kunden, begleiten ihn über mehrere Käufe hinweg und verfügen über eigene Daten zur Nutzung und Kaufhistorie. Damit sind sie weniger abhängig davon, dass ein Nutzer über Google oder andere externe Kanäle zu ihnen gelangt. Der entscheidende Vorteil ist also nicht das Cashback- oder Loyalty-Modell an sich, sondern der eigene, wiederkehrende Zugang zum Kunden.
Card-Linked Offers sind der strukturell interessanteste Fall. Sie benötigen weder einen Klick noch eine klassische Session, sondern setzen direkt an der Transaktion an und sind in Banking-Apps mit hoher und wiederkehrender Nutzung eingebettet. Die Incentivierung wird dabei unmittelbar mit der Zahlung beziehungsweise dem tatsächlichen Kauf verknüpft. Der Wertbeitrag des Partners entsteht somit nicht primär durch die Weiterleitung von Traffic, sondern durch die Identifikation und Aktivierung relevanter Transaktionen.
Der große Vorteil: Der Nutzer muss nicht mehr zwingend über einen klassischen Affiliate-Klick zum Shop gelangen: Das Angebot und die Belohnung sind direkt in den Nutzungsmoment integriert. Dadurch entstehen sehr transaktionsnahe Modelle, die sowohl online als auch perspektivisch im stationären Handel funktionieren können.
Damit sind Card-Linked-Modelle deutlich weniger von der klassischen Klicklogik des Affiliate-Marketings abhängig. Selbst wenn vorgelagerte Klicks und Sessions an Bedeutung verlieren, bleibt der zentrale Mechanismus – die Verbindung von Incentive und tatsächlichem Zahlungsvorgang – bestehen. Genau diese Nähe zur Transaktion macht das Modell strukturell interessant.
CSS-Partner bleiben weiterhin relevant, verschieben aber ihre Funktion. Mit AI Overviews verändert sich auch die Bedeutung strukturierter Produktdaten: Sie dienen nicht mehr ausschließlich dazu, Produkte in Shopping-Anzeigen sichtbar und wettbewerbsfähig zu machen, sondern können zunehmend zur Grundlage dafür werden, wie Produkte in KI-gestützten Sucherlebnissen eingeordnet und dargestellt werden. Feed-Qualität wird damit zur Sichtbarkeitsfrage; nicht mehr nur zur CPC-Optimierung. CSS entwickelt sich so vom reinen Preis- und Performancehebel zunehmend zu einem Thema der Dateninfrastruktur im AI-Search-Ökosystem.
B2B Partnerships
Integrationen, Marktplätze, Reseller, Tech-Allianzen profitieren am stärksten. In B2B-Journeys mit langen Entscheidungswegen und mehreren Stakeholdern war der Last Click ohnehin eine Fiktion. Hier zählt Präsenz im Ökosystem des Kunden, und die entsteht durch Partnerschaft, nicht durch Ranking.
Wer verliert: Modelle ohne eigenen Kundenzugang
Unter Druck geraten alle Partner, deren Geschäftsmodell auf geliehener Reichweite basiert. Klassische SEO-Affiliates, deren Traffic vollständig von generischen Rankings abhängt. “Kleine” Vergleichsportale ohne eigene Marke, eigene Redaktion oder eigenen Audience-Zugang. Toolbar- und Extension-Modelle, die Sessions abgreifen, die es zunehmend nicht mehr gibt. Und Partner, deren einziger Wertbeitrag darin bestand, im letzten Moment einen Cookie zu setzen.
Wichtig ist die Präzisierung: Nicht SEO-Affiliates verlieren pauschal. Publisher mit starker Marke, echter Testkompetenz und wiederkehrender Direktnutzung werden sogar bevorzugt zitiert. Es verliert die austauschbare Zwischenschicht.
Wie ein zukunftsfähiges Partnerportfolio aussieht
Ich denke Portfolios inzwischen in drei Ebenen statt in Partnerkategorien:
Ebene 1 – Influence. Partner, die Meinung und Präferenz formen und deren Inhalte von KI-Systemen zitiert werden: Creators, Fachpublisher, Communities. Bewertet nach Zitationshäufigkeit und Sentiment, nicht nach Last Click.
Ebene 2 – Access. Partner mit eigenem, wiederkehrendem Kundenkontakt außerhalb der Suche: Loyalty-Plattformen, Closed Groups, Banking- und Card-Linked-Umfelder, B2B-Ökosysteme.
Ebene 3 – Conversion. Partner, die die vorhandene Kaufabsicht effizient schließen. Weiterhin notwendig, aber bewusst gedeckelt und nicht länger die Ebene, die den Großteil des Budgets bekommt.
Die praktische Konsequenz daraus ist klar: Vergütung muss diese unterschiedlichen Ebenen auch abbilden. Wer Ebene 1 und 2 weiterhin ausschließlich nach dem Last Click vergütet, setzt letztlich dieselben Anreize wie zuvor und darf sich deshalb nicht wundern, wenn daraus weiterhin vor allem Ebene-3-Verhalten entsteht: Die Konzentration auf den Moment, in dem sich der Erfolg bereits messen lässt, statt auf den Einfluss, der ihn überhaupt erst möglich gemacht hat.
Genau hier kommen hybride Vergütungsmodelle ins Spiel. Fixvergütung plus Provision, Customer Journey Vergütung oder gestaffelte Provisionen nach dem Anteil tatsächlich gewonnener Neukunden sind dabei kein Zugeständnis an Partner oder ein Entgegenkommen, das man sich irgendwie leisten muss. Sie sind vielmehr die logische Antwort auf ein Ökosystem, in dem der Einfluss längst vor dem Klick entsteht und in dem Vergütung deshalb nicht nur den letzten messbaren Schritt belohnen sollte, sondern den tatsächlichen Beitrag zum Ergebnis.
Die KPIs, die jetzt zählen
Wenn der Klick nicht mehr der entscheidende Wertbeitrag ist, braucht das Reporting eine zweite Achse. In weiterer Praxis können sich vier Kennzahlen-Felder etablieren, über die man sich Gedanken machen sollte:
AI Visibility und Share of Voice
Wie oft erscheint die Marke in KI-Antworten zu relevanten Kaufanfragen, über welche Partnerquellen, mit welchem Sentiment? Das ist die neue Rankingliste.
Assisted Influence
Der Anteil an Journeys, in denen ein Partner beteiligt war, ohne den letzten Kontakt zu setzen. Erfordert Multi-Touch- oder inkrementelle Messung. Unbequem, aber unverzichtbar.
Incrementality
Gemessen über Geo-Tests, Holdouts oder Partner-Pausen. Die einzige Kennzahl, die die Frage beantwortet, ob ein Partner Umsatz erzeugt oder nur einsammelt.
Audience-Qualität
Neukundenanteil, AOV, Wiederkaufrate und Retention nach Partner. Ein Partner mit halbem Volumen, aber doppeltem Neukundenanteil ist der bessere Partner. Der Klick hat das nie erzählt.
Fazit
Google hat den Klick nicht abgeschafft, sondern seine Bedeutung verändert. Was bleibt, ist die eigentliche Substanz von Partnerships: Vertrauen, Zugang und Einfluss auf Entscheidungen. Diese drei Dinge waren nie ein Nebenprodukt des Klicks; sie waren immer der Grund, warum der Klick überhaupt entstand.
Für Affiliate heißt das aber nicht, dass Publisher an Bedeutung verlieren – vielmehr verändert sich ihre Rolle und eröffnen gleichzeitig eine Chance für Partnerships: Wenn sich die Customer Journey von der klassischen Suchergebnisseite in Richtung AI, Social, Creator und neue Commerce-Oberflächen verschiebt, müssen wir auch unsere Publisher-Strategie entsprechend weiterentwickeln – weg von einer reinen Reichweiten- und SEO-Betrachtung und hin zu einer breiteren Betrachtung von Sichtbarkeit, Relevanz, Vertrauen und tatsächlichem Einfluss auf die Conversion.
Die übergeordnete Chance liegt deshalb darin, Affiliate nicht mehr ausschließlich als Traffic- oder Click-out-Modell zu betrachten. Der Markt entwickelt sich in Richtung direkterer Zugänge zu relevanten Zielgruppen und stärker integrierter Commerce-Erlebnisse. Für Affiliate bedeutet das: Wir können neue Publisher-Typen und Partnerschaftsmodelle erschließen, die näher am Nutzer, näher an der Transaktion und teilweise auch unabhängiger von klassischem Search-Traffic sind.
Die Marken, die jetzt gewinnen, sind nicht die mit dem größten Partnerportfolio. Es sind die, die verstehen, welche Partner Kaufentscheidungen prägen, bevor eine Suchanfrage überhaupt formuliert wird und die bereit sind, dafür ihre Vergütungs- und Messlogik zu ändern. Partnerships hören auf, ein Performance-Kanal zu sein. Sie werden zur Distributionsstrategie für Vertrauen.